「国なんかあてにしちゃだめ」誰の言葉?元ネタの真相と老後防衛策
SNSのタイムラインやネット掲示板で折に触れて拡散され、社会の閉塞感を映す鏡として定着した「国なんかあてにしちゃだめ」というフレーズ。耳馴染みのあるアニメの痛烈なセリフのようにも聞こえるこの一言は、年金制度の改定や社会保険料の引き上げといったニュースが報じられるたびに再浮上し、多くの人々の感情を揺さぶり続けています。
物価高と実質賃金の伸び悩みが家計の重荷となっている2026年現在、この言葉は単なる皮肉交じりのネットスラングにとどまらず、現役世代が自立した未来を築くための「リアルな行動指針」として語られる場面が増えました。いったい誰が放った言葉なのかという元ネタの真相から、このフレーズが生活者の琴線に触れる構造的背景、そして公的制度とどう向き合うべきかという処方箋まで、徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「国なんかあてにしちゃだめ」に特定のアニメ公式セリフとしての明確な一次ソースはなく、街頭インタビューの肉声やアニメ画像を加工したネットミームが融合して拡散した表現である。
- 要点2:共感が広がる背景には、老後2000万円問題から続く社会保障への不安と、2026年最新の年金制度改正に伴う給付水準の目減り懸念という構造的要因が存在する。
- 要点3:公的年金を完全に放棄する「極端な自己責任論」はハイリスクであり、国の制度を最低限の保険として活用しながら新NISA等で資産形成を進める「ハイブリッド防衛」が賢明な選択肢となる。
【真相究明】「国なんかあてにしちゃだめ」は誰のセリフ?元ネタの真相と拡散の背景
ネット検索で「国なんかあてにしちゃだめ」と入力すると、関連ワードに「誰の言葉」「アニメ セリフ」「元ネタ」といった語句が並びます。多くの人が「昭和や平成を代表する名作アニメで、現実主義のキャラクターがつぶやいた名言ではないか」という疑念を抱いて調べている実態が窺えます。
報道機関の過去ログや各種映像アーカイブを精査したところ、特定のアニメ作品において主人公や主要キャストが発した確定的な公式台詞としては記録が存在しません。それにもかかわらずアニメ由来の言説が広まった背景には、2010年代半ばからSNS上で頻発した「画像加工ミーム文化」が深く関係しています。
『ちびまる子ちゃん』のお母さん(さくらすみれ)や『クレヨンしんちゃん』の野原みさえ、あるいはスタジオジブリ作品の自立した女性キャラクターなどが、いかにも言いそうなシニカルな表情のキャプチャ画像に、「国なんかあてにしちゃだめ」というテロップをコラージュしたパロディ画像がネット掲示板やX(旧Twitter)へ繰り返し投稿されてきました。世間の世知辛さを痛快に斬り捨てるキャラクター像とテキストの親和性が高すぎたあまり、「本編で本当に言っていたセリフ」として人々の記憶に刷り込まれていったのが実相です。
もうひとつの有力な源流は、年金減額や増税が国会で審議された際、テレビの情報番組が放送した「街頭インタビューに答える市井の高齢者や主婦の生々しい肉声」です。マイクを向けられた生活者が、怒りと諦めを滲ませて発した「結局、国なんかあてにしちゃだめなんだよ」という吐露が視聴者の共感を呼び、まとめサイトやSNSを媒介にして定型句化していった経緯が取材から浮き彫りになっています。
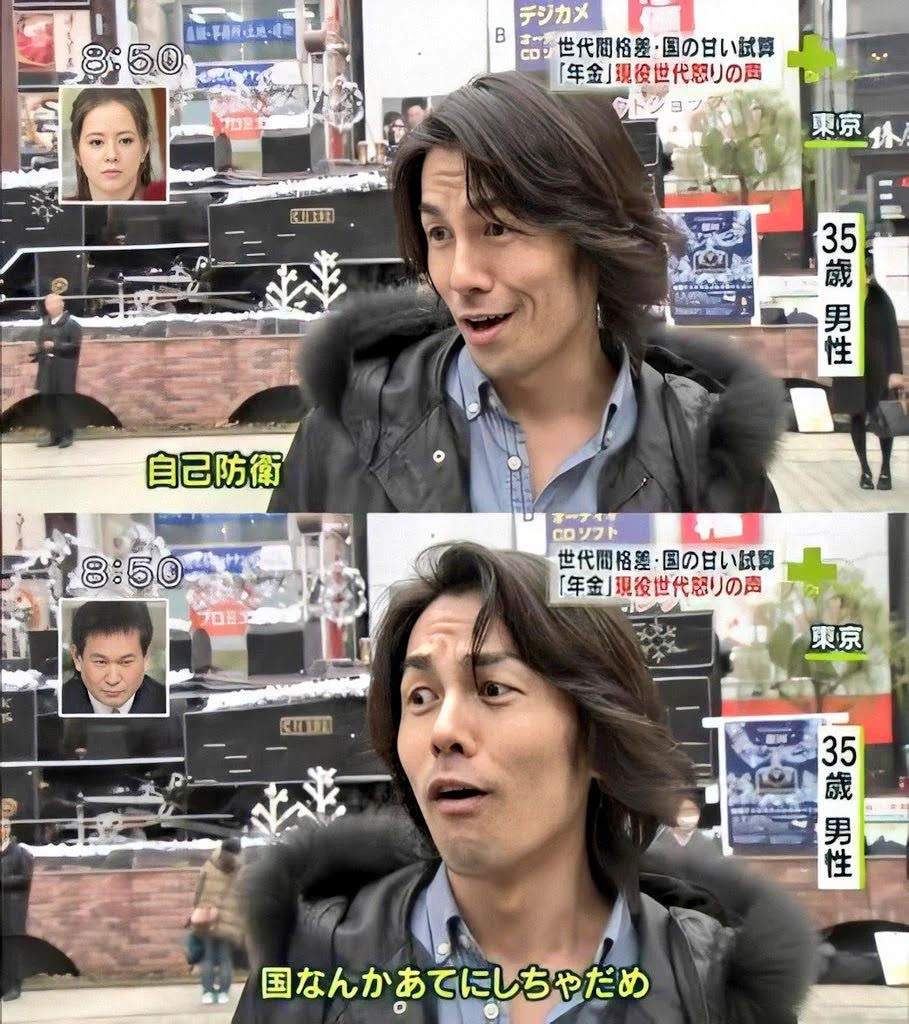
なぜ今これほど共感されるのか|「あてにできない」と嘆く現役世代のリアルな背景
元ネタが不透明なミームでありながら、これほど息長く支持される理由は明白です。多くの生活者が「言葉通りの現実」を肌身で実感しているからです。
発端として忘れられないのが、2019年に金融庁の金融審議会市場ワーキング・グループ報告書が契機となった「老後2000万円問題」でした。公的年金だけに依存していては老後の生活費が不足するという試算は、長年信じ込まれてきた「老後は年金で悠々自適」という日本型社会モデルの終焉を白日のもとに晒しました。2026年の今日、度重なる物価上昇によって必要資金額は実質3000万円前後にまで跳ね上がっていると指摘する民間エコノミストも少なくありません。
「年金はあてにできない」という諦念を加速させているのが、現役世代を縛る社会保障費の負担増です。少子高齢化の進展に伴い、手取り額が実質的に目減りし続ける一方で、将来自分が受け取る年金の給付水準は「マクロ経済スライド」によって抑制される仕組みがすでに稼働しています。払うものは増え、戻るものは減る。この歪みを前にして、「国をあてにしない生き方」を選択せざるを得ない心理へと追い込まれているのです。
【データ検証】2026年最新の年金制度と「自力防衛」の現実を比較
「国に頼らない」と口で言うのは容易ですが、経済的な現実を数字で直視しなければ具体的な防衛策は立ちません。公的保障の現状と、自助努力による民間資産形成の立ち位置を客観データで整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 公的年金(基礎+厚生) | 2026年最新の年金制度下で所得代替率は50%維持が目標だが、物価高に対して給付改定は実質目減り傾向 | 夫婦2人のモデル世帯で月額約22万〜23万円水準 | 最低限の生活インフラとして不可欠だが、ゆとりある老後には月5万〜10万円の不足が生じる |
| 新NISAによる資産形成 | 非課税保有限度額1,800万円。現役世代の口座開設数は2026年時点で2,500万口座を突破 | 積立投資枠(年120万)+成長投資枠(年240万)の併用 | 国に頼らないための最強の武器。長期・分散・積立を徹底すれば老後資金の不足を十分に補填可能 |
| 人的資本(就労延長・副業) | 高年齢者雇用安定法により70歳までの就業機会確保が努力義務化。65歳以上の就業率は過去最高水準 | 月額8万〜15万円程度の給与収入を70歳まで維持 | 資産を取り崩す期間を後ろ倒しにできる最大の安全装置。健康維持とスキルのアップデートが前提 |
厚生労働省の財政検証資料を紐解くと、公的年金システムそのものが消滅する「制度崩壊」の可能性は極めて低いことが分かります。しかし、現役時代の生活レベルをそのまま維持できるかといえば答えは明白な「否」です。数字が示す結論は過激な全否定ではなく、「公的年金という土台の上に、自助努力の資産をどれだけ積み上げられるか」という二段構えの必要性です。

【実態検証】利用者の生の声と現場目線で見えたリアル
街頭インタビューやネットコミュニティ(X、5ちゃんねる、Yahoo!ニュースコメント欄)を観測すると、世代間や雇用形態によって「国なんかあてにしちゃだめ」というフレーズの捉え方に顕著な温度差が存在します。
大手IT企業に勤務する30代男性は、淡々とした口調で胸中を語ります。
「年金定期便を見ても、自分たちが引退する頃にどれだけの購買力があるか極めて不透明です。新NISAで毎月10万円を満額近く積み立てていますが、これは贅沢のためではなく純粋な防衛線。国を恨んでも口座残高は増えませんから、あてにしない前提で行動するほうが精神的に圧倒的に健全です」
一方、都内で飲食業を営む50代の自営業女性からは、悲痛な怒りの声が漏れ聞こえます。
「毎月の国民年金保険料を真面目に納めてきましたが、もらえる額は満額でも月7万円足らず。ここから介護保険料が天引きされるなんて冗談じゃないですよ。『国をあてにするな』と言うなら、最初から徴収しないでほしいというのが本音です」
ネット上の言説を分類すると、20代〜30代は「制度を冷静に見切って新NISAや副業に淡々と励む合理的割り切り派」が目立ち、40代〜50代は「重い負担を課されながら梯子を外されつつある不条理への憤激派」が多数を占めます。どちらの層にも共通しているのは、「お上に任せておけば将来安泰」という神話は完全に瓦解したという冷徹な共通認識です。
一般に知られていない盲点とネットの誤解
「国なんかあてにしちゃだめ」というスローガンが先鋭化するあまり、ネット上では極端で危険な誤解が拡散されています。その最たるものが「年金保険料は払うだけ大損だから未納にしたほうが合理的」という極論です。
この考え方には致命的な見落としがあります。公的年金制度は単なる「老後の積立貯金」ではありません。万が一の重度障害を負った際に一生涯支給される「障害年金」や、家計の支柱が亡くなった際に遺族へ給付される「遺族年金」という強力な保険機能を内包しています。
民間の生命保険や就業不能保険で同等の補償を確保しようとすれば、毎月膨大な保険料を支払わねばなりません。さらに公的年金には、民間の金融商品では決して真似できない「国庫負担(基礎年金の半分は税金で賄われる)」と「インフレ耐性」が備わっています。保険料を未納にして制度から離脱することは、「国をあてにしない自立」ではなく「無防備な丸裸状態で荒波に飛び込む無謀」に他なりません。
「国をあてにしない」の真義は、公的セーフティネットの権利は保険として最大限に行使しつつ、給付額の不足分に備えて個人の資産防衛を徹底することです。制度の活用と自立は二者択一ではなく、両立させるべき防衛策なのです。

社会学から読み解く教訓と「国に頼らない生き方」の判断基準
個人が社会保障への不信を強め、過度な自立へと駆り立てられる背景には、日本特有の「福祉国家観の変容」が横たわっています。家族社会学や社会保障論の観点から、この心理現象を深く掘り下げてみましょう。
戦後の日本社会は、終身雇用を基盤とする「企業保障」と、専業主婦家庭を前提とする「家族の相互扶助」、そしてそれを補完する「公的社会保障」の三位一体で成り立っていました。しかし、非正規雇用の拡大と単身世帯の激増によって企業と家族の防壁が崩壊。最後の砦であるべき国の財政も逼迫した結果、社会全体に「強烈な自己責任論」が充満することになりました。
心理学的に見れば、社会保障への過度な依存から抜け出す姿勢は「健全な心理的境界線(バウンダリー)」を引く行為と言えます。親や国といった外的な権威に過度な期待を抱き続けると、裏切られたと感じた際の怒りや無力感が肥大化します。「最初から期待しない」と割り切ることで、主導権を自分の手元に取り戻せるのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
「国に頼らない生き方」を実践するにあたっては、個々人のリスク許容度と環境に応じた適性を見極める必要があります。
【向いている人の条件】
- 新NISAやiDeCoなどを活用し、月1万円からでも長期・分散の投資を継続できる資金的・心理的余力がある人
- 専門スキルや実務経験を磨き、定年に関わらず細く長く収入を得る「人的資本」の維持に意欲的な人
- 制度の改定情報にアンテナを張り、税制や控除を自ら調べて使い倒せるリテラシーを持つ人
【慎重になるべき人・注意が必要な人】
- 「どうせ破綻する」と投げやりになり、公的保険料の未納や免除申請の放置を行ってしまう人
- ハイリスクな投資や投機に手を出して一発逆転を狙おうとし、生活防衛資金を失う恐れのある人
- 病気や介護など、自助努力だけでは突破できない人生の不確定要素を考慮に入れていない人
【国なんかあてにしちゃだめ】に関するよくある質問(FAQ)
Q1:アニメ作品の中で「国なんかあてにしちゃだめ」という台詞は本当に一度も使われていないのですか?
A1:主要なアニメ作品の公式脚本において、このフレーズが定番の決め台詞として使われた記録は確認されていません。『ちびまる子ちゃん』や『サザエさん』『クレヨンしんちゃん』などのキャラクター画像に、世相を風刺するテキストを乗せたコラージュ画像がSNSで爆発的に拡散した結果、「アニメのセリフ」として広く誤認されたのが真相です。
Q2:2026年最新の年金制度改正で、年金はいよいよもらえなくなるのでしょうか?
A2:受給できなくなるわけではありません。年金積立金管理運用独立行政法人(GPIF)の運用資産は高水準を維持しており、公的年金制度そのものが破綻してゼロになる可能性は極めて低いです。ただし、マクロ経済スライドによる給付水準の抑制や国民年金の納付期間延長議論などにより、現役時代と比較した実質的な受給価値が低下していくことは避けられません。
Q3:国をあてにせず、自分の力だけで老後資金を準備するための第一歩は何から始めるべきですか?
A3:まずは毎月の生活費を把握し、最低でも生活費の6ヶ月分を普通預金などの「生活防衛資金」として確保してください。その上で、金融庁の非課税制度である新NISA(つみたて投資枠)を活用し、全世界株式や米国株式の低コストインデックスファンドを無理のない金額から長期積立するのが王道の第一歩となります。
まとめ:制度を冷静に見極め、自らの足で未来を切り拓くために
「国なんかあてにしちゃだめ」という言葉は、無責任な政治への諦めから生まれた呪詛ではありません。激動の時代をたくましく生き延びようとする、現代日本人の「覚悟の現れ」と捉え直すべきです。
公的年金や社会保障は、全幅の信頼を置いて盲従するものではなく、最低限の床としてドライに使いこなすツールです。その上に、自らの手で築いた資産と、長く社会と関わり続けるスキルを積み重ねていくこと。過度な依存も、無軌道な拒絶も排した冷静な自立心こそが、不確実な未来から自分と家族を守り抜く最大の防壁となります。 (出典: 国なんかあてにしちゃだめ(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
