国民年金のコンビニ払いでクレカは使える?損しない裏技と最新納付比較
日本年金機構から青や赤の国民年金保険料納付書が届いた際、多くの人が「コンビニのレジでクレジットカードを出せば、手軽にポイントが貯まるのではないか」と考えます。しかし、レジで納付書と一緒にクレジットカードを提示した瞬間、「申し訳ありません、公共料金や年金のお支払いは現金のみとなります」と断られ、戸惑った経験を持つ方は少なくありません。
日頃の買い物ではキャッシュレス決済が当たり前となった2026年現在においても、コンビニ店頭における公金納付のルールは極めて厳格に運用されています。しかし、諦める必要はありません。直接払いはできなくても、特定の決済ルートを介することで実質的にクレジットカード決済を行い、ポイント還元を獲得する手法や、年金機構への直接手続きによる大幅な割引制度が存在します。損をしないための最適な納付ルートの全貌を、一次情報と現場取材の視点から徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:コンビニ店頭レジでの国民年金納付書に対するクレジットカード直接払いは加盟店規約・手数料構造上一切不可。
- 要点2:セブン-イレブンのnanacoやファミペイに特定クレジットカードから事前チャージする裏技なら、間接的にポイント還元を獲得可能。
- 要点3:最大の金銭的メリットを狙うなら、日本年金機構の「2年前納」制度を活用した公式クレジットカード納付が圧倒的にお得。
【店頭の現実】国民年金コンビニでクレジットカード使えない理由
「なぜ同じレジで買えるおにぎりや日用品はカードが使えるのに、国民年金の納付書は弾かれてしまうのか」という疑問は、SNSや知恵袋でも毎年膨大な数が投稿される定番のトピックです。この背景には、コンビニエンスストア各社と収納代行サービスを取り巻く極めてシビアな「決済手数料構造の壁」が存在します。
コンビニが公共料金や年金保険料の支払いを引き受ける収納代行業務において、コンビニ側に支払われる受託手数料は1件あたりわずか数十円程度とされています。一方で、利用者がクレジットカード決済を行った場合、店舗側はカード会社に対して利用金額の約1.5%〜3.5%前後の加盟店手数料を負担しなければなりません。
月額1万7,000円前後に及ぶ国民年金保険料をレジで直接カード決済されてしまうと、コンビニ側は1件につき数百円の大赤字を背負うことになります。国の公金である年金保険料を民間企業の手数料で目減りさせることは制度上認められておらず、各コンビニチェーンの決済システム自体が「納付書読み取り時のクレジット決済ボタンをロックする」構造になっています。店員個人の裁量や店舗の判断ではなく、システムと契約の両面から直接決済は物理的に排除されているのが現場の動かぬ事実です。

ネットの噂を検証|コンビニ電子マネーを介した裏技決済の真相
店頭での直接決済が不可能な一方で、長年キャッシュレス愛好家の間で共有されてきたのが「特定電子マネーをクッションにする間接決済ルート」です。この手法の仕組みはシンプルで、「クレジットカードから電子マネーへ残高をチャージし、その電子マネーを使ってコンビニレジで納付書を支払う」という二段階の工程を踏みます。
ここで注意しなければならないのは、電子マネーで支払った瞬間にポイントが付くのではなく、「クレジットカードから電子マネーにチャージした段階でカード側のポイントが付与される」という点です。納付書払いの段階では、nanacoもファミペイも原則として決済ポイントは付与されません。
セブン-イレブンにおけるnanaco決済では、セブンカード・プラスなどチャージ時にポイント(0.5%還元)が付与されるカードを紐付けることで、実質的なクレジット還元を成立させます。ただし、nanacoの1口座あたりのチャージ上限は5万円(センター預かりを含めて最大10万円)という厳格な制約があり、前納納付書のような高額決済にはレジでの複数回操作が必要となるなど、一定の手間と制約が伴います。
ファミリーマートのファミペイ払いにおいても、ファミマTカードや一部のJCBブランドカードからのチャージを経由することで、0.5%〜1.0%相当の還元ルートを構築することが可能です。ファミペイは「請求書払い」対応のバーコード決済として非常に柔軟性が高い反面、各クレジットカード会社による「公金チャージ時のポイント付与縮小・対象外化」の改定が年々進んでおり、事前にカード会社の最新規約を確認する慎重さが求められます。
【2026年最新】国民年金お得な支払い方法比較|割引額と実質還元率
国民年金保険料を支払うにあたって、どのルートを選択するのが最も手取りを増やせるのか。主要な納付方法の割引額、還元仕様、手数料、運用コストを以下の比較表にまとめました。
| 納付ルート・支払方法 | 公式割引・ポイント還元率 | 利用者側の決済手数料 | 編集部の実効性評価 |
|---|---|---|---|
| 口座振替(2年前納) | 約16,000円前後の前納割引(制度上の最高割引額) | 0円(無料) | 還元ポイントはゼロだが、割引額が確定しており最も確実 |
| クレカ納付申出(2年前納) | 約15,000円前後の割引 + カード付与(0.2〜1.0%) | 0円(無料) | 総合メリット最強。還元対象カードの選定が唯一の鍵 |
| コンビニ電子マネー(nanaco/ファミペイ) | カードチャージ時のみ 0.5%〜1.0% 付与 | 0円(無料) | 納付書ごとの都度払いや追納に最適。店舗に出向く手間あり |
| スマホ決済アプリ(請求書払い) | 原則 0%〜0.5%(各社改悪により大幅減少) | 0円(無料) | 自宅で完結する利便性は最高峰だが、還元期待値は低い |
| コンビニ現金店頭払い | 割引・還元ともに 0円 | 0円(無料) | 手軽さ以外に金銭的恩恵が一切なく、実質的な損失ルート |
重要な事実として、国税や一部の地方税をクレジットカードで納付する際には「決済手数料(納付額の約0.8%〜1.0%程度)」が利用者に課されるケースが一般的です。しかし、日本年金機構のクレジットカード直接納付における決済手数料は完全無料(0円)となっています。制度割引を受けながらカード決済の手数料負担がない点は、年金制度ならではの大きな特権です。
【実態検証】利用者の生の声と追納・過年度分のクレジットカード決済可否
国民年金を巡る現場の盲点として見落とされがちなのが、過去の免除・猶予分を後から納める「追納」の取り扱いです。オンライン掲示板やSNSでは「追納の納付書をクレカ納付しようとしたが、年金機構のサイトから手続きできなかった」という困惑の声が定期的に散見されます。
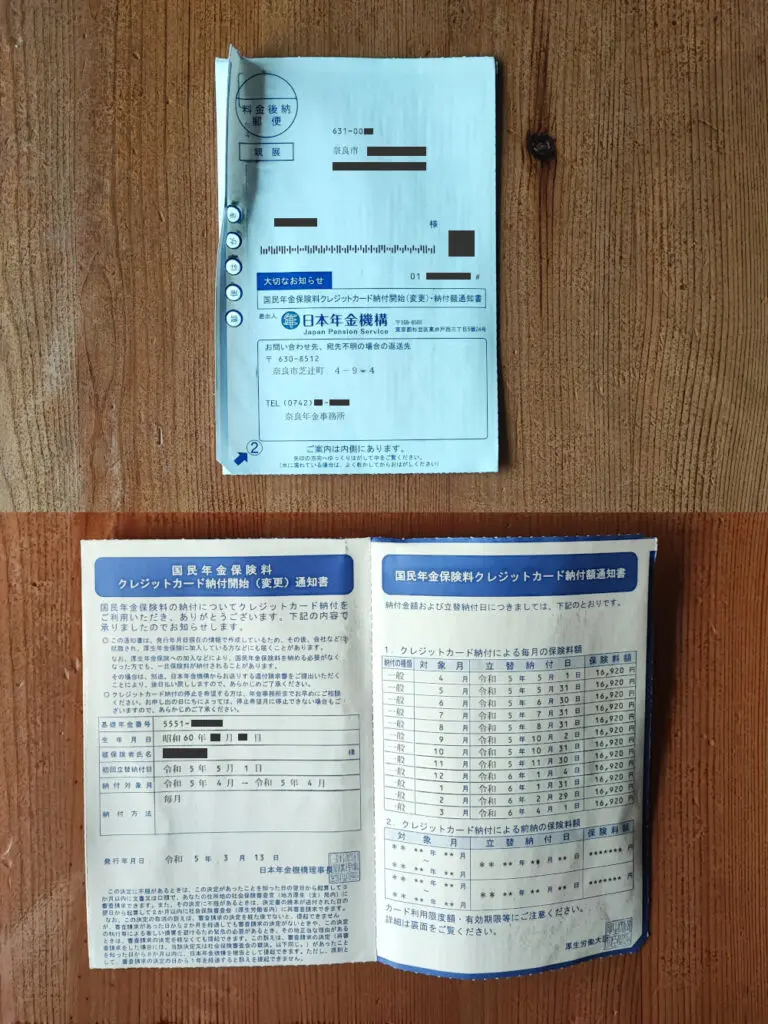
日本年金機構の公式手続きである「クレジットカード納付申出書」は、将来に向かって毎月または一定期間(前納)定期的に決済を行う「継続引き落とし」専用の仕組みです。過去の免除分を支払う追納用納付書や、期限が過ぎた督促状納付書を、この申出書によってクレジットカード引き落としに設定することはできません。
そこで真価を発揮するのが、前述した「コンビニ電子マネー(nanaco・ファミペイ)」または「スマホ決済アプリ(PayPay、au PAY、d払いなど)」です。追納納付書であってもバーコード(またはeL-QRコード規格)が印字されていれば、コンビニ店頭でチャージ済み電子マネーを用いて決済するか、スマホ決済アプリで直接読み取ることで、間接的にクレジットカードの引き落とし枠を使って納付することが可能になります。多額になりがちな追納保険料を現金一括で手元から出さず、カードの支払いサイクルに乗せられる利点は極めて大きいです。
日本年金機構への正式なクレジットカード納付手続きと注意点
コンビニ決済の煩わしさや電子マネーの上限管理から解放され、年間を通して最もスマートに還元と割引を両立させたいのであれば、日本年金機構に対して直接「クレジットカード納付申出書」を提出するのが王道です。
手続きの方法は大きく分けて2通り存在します。1つは日本年金機構の公式サイトから「国民年金保険料クレジットカード納付(変更)申出書」をダウンロードして必要事項を記入し、年金手帳や基礎年金番号通知書のコピー、クレジットカードの有効性を証明できる書類を添えて管轄の年金事務所へ郵送または窓口提出する方法です。
もう1つは、マイナポータルと連携した「ねんきんネット」からのオンライン申請です。マイナンバーカードを保有していれば、ペーパーレスで24時間いつでも申出を行うことができます。
ただし、ここで最も警戒すべきは「前納の申請締め切り日」です。特に割引額が最大化される「2年前納」や「1年前納」を4月分(5月引落)から開始する場合、原則として毎年2月末日までに申出書が年金事務所に受理されている必要があります。書類の不備確認やカード会社の承認照会に数週間を要するため、1日でも遅れると翌年まで前納適用が見送られ、毎月納付(割引なし)になってしまうという現場の厳格なタイムリミットが存在します。
【プロの結論】ポイ活依存の罠と健全な家計防衛の判断基準
行動経済学の観点から見ると、人間には「ポイントを1円でも多く獲得したい」という心理的欲求(アンカリング効果やサンクコスト効果)が強く働き、そのために投入する時間や精神的負荷のコストを過小評価してしまう傾向があります。
「月1万7,000円前後の納付書を握りしめ、複数のクレジットカードから上限を気にしながら電子マネーに細かくチャージし、レジで分割決済を店員に依頼する」という作業は、得られる数百円相当のポイント還元に対して、明らかに認知リソースの浪費と言えます。レジでの操作ミスや店員とのトラブルリスク、さらにはカード各社による突然の還元対象外化リスクも常に付きまといます。
判断基準は明快です。 「2年分の保険料(約40万円前後)を一括前納できる余裕資金がある人」は、還元率が改悪されていないクレジットカード(三井住友カードや一部JCBカード等)を指定して「日本年金機構の2年前納クレジット納付」一択です。公的な前納割引(約1.5万円)とカードポイント(約2,000〜4,000円相当)の二重取りが最も手堅く、自動化された完全な資産防衛となります。
一方で、「資金繰りの都合上、毎月または数ヶ月ごとに納付書で支払う必要がある人」や「追納分をまとめて払う人」に限り、無理のない範囲でファミペイやスマホ決済のバーコード読み取りを活用すべきです。わずかな還元率のブレに振り回されるよりも、納期限を厳守して将来の満額受給権を確保することこそが、最大の長期的リターンをもたらします。

【国民年金 コンビニ払い クレジットカード】に関するよくある質問(FAQ)
Q1:コンビニのレジでクレジットカードを直接提示して支払うことは本当にできませんか?
A1:できません。セブン-イレブン、ファミリーマート、ローソン等、すべての主要コンビニエンスストアにおいて、国民年金納付書の直接クレジットカード決済はシステム上遮断されています。レジで使えるのは現金、または各チェーンが指定する特定の電子マネー(セブン-イレブンのnanaco、ファミリーマートのファミペイ)のみです。
Q2:クレジットカード納付をすると、日本年金機構から決済手数料を請求されますか?
A2:手数料は一切請求されません。自動車税や所得税などの国税を専用サイトでカード払いする際はシステム利用料(決済手数料)が発生しますが、国民年金のクレジットカード納付(日本年金機構への申出)は利用者側の手数料負担が0円となっています。
Q3:楽天カードやエポスカードで国民年金を支払ってもポイントは満額付きますか?
A3:カード会社によって対応が大きく異なります。楽天カードのように公共料金や公金支払い時の還元率を0.5%に引き下げているカードや、一部のアメリカン・エキスプレスのようにポイント付与対象外・半減に設定しているブランドが存在します。申出書を提出する前に、ご自身のカード発行会社の「ポイント付与対象外・還元率変更加盟店一覧」を必ずご確認ください。
まとめ:今後の動向と失敗しないための判断基準
2026年を迎えた現在、キャッシュレス決済プラットフォーム各社は「公金支払いや税金チャージに対するポイント付与」を段階的に引き締める動きを強めています。かつて成立していた複雑なチャージルートや高還元錬金術は次々と封鎖されており、裏技に依存したポイ活は持続可能性を失いつつあります。
納付書を手にしてコンビニに向かう前に、まずは「自分が手間に見合うリターンを得られているか」を冷静に計算してください。追納や緊急の都度払いであれば電子マネーやスマホ決済の活用が有効ですが、日々の継続的な納付であれば、日本年金機構の公式制度である「2年前納クレジットカード払い」を申請し、公的割引と確実なポイント還元の恩恵を自動で享受することが、最も賢明で無駄のない選択肢です。 (出典: 国民年金 コンビニ払い クレジットカード(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
