コンビニのVisa使い方完全ガイド!失敗しない言い方とタッチ決済手順
街のコンビニエンスストアで日常的に目にするVisaのタッチ決済やクレジットカード払い。財布から小銭を取り出す手間がなく、数秒で会計を済ませられる利便性から、利用者は年々増加の一途をたどっています。しかし、いざレジの前に立ったとき、「店員になんと伝えればいいのか」「Visaカードを出したのに店員が困惑して会計がもたついた」という苦い経験を持つ人は少なくありません。
レジ前でのわずか数秒のやり取りにおいて、決済端末の進化と店員側のPOSレジ操作の仕様による「すれ違い」が頻発しています。大手コンビニ各社での正確な支払いステップ、スマホ決済を活用したお得なポイント還元テクニック、そして意外と知られていないトラブル回避策まで、現場の最新事情を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:レジで「Visaで」と伝えると、店員が決済種別の判断に迷い会計が止まる原因になるため、「クレジットカードで」と伝えるのが最も確実。
- 要点2:セブン-イレブン、ローソン、ファミリーマートではタッチ決済の操作や端末仕様が異なり、サイン・暗証番号不要の決済上限は原則1万円〜1万5,000円程度に設定されている。
- 要点3:三井住友カードなどをApple PayやGoogleウォレットに設定したスマホタッチ決済を活用することで、コンビニ大手で最大7%水準の高還元を安全に享受できる。
レジで「Visaで」と言うと失敗する?店員への正しい言い方と現場のリアル
コンビニのレジで「Visaでお願いします」と告げた瞬間、店員の手が一瞬止まったり、「iDですか?クレジットですか?」と聞き返されたりした経験はないでしょうか。利用者にしてみればカード券面に大きく「VISA」と印字されているため至極自然な伝え方ですが、コンビニ店員の操作端末(POSレジ)の構造上、この一言がオペレーションの混乱を引き起こす主因となっています。
コンビニ大手チェーンのレジシステムでは、画面上に「Visa」という単独のボタンは存在しません。画面に並んでいるのは「クレジットカード」「交通系電子マネー」「iD」「QUICPay」「コード決済」といった決済カテゴリ別の選択ボタンです。そのため、客側から「Visaで」とだけ言われると、店員は「物理カードの差し込み決済なのか」「Visaのタッチ決済なのか」「それともiDなど別の後払い決済なのか」を瞬時に判別できず、確認の手間が発生してしまいます。
レジで最もスムーズに処理を通過させるためのフレーズは、至ってシンプルです。物理カードを使う場合もスマホをかざす場合も、まずは「クレジットカードで」あるいは「クレジットのタッチで」と伝えるのが正解です。セルフレジが普及した店舗では店員を介さず画面から「クレジットカード」を選ぶだけで完結しますが、有人レジではこの言い回しを徹底するだけで、レジ前の気まずい沈黙を確実に防ぐことができます。
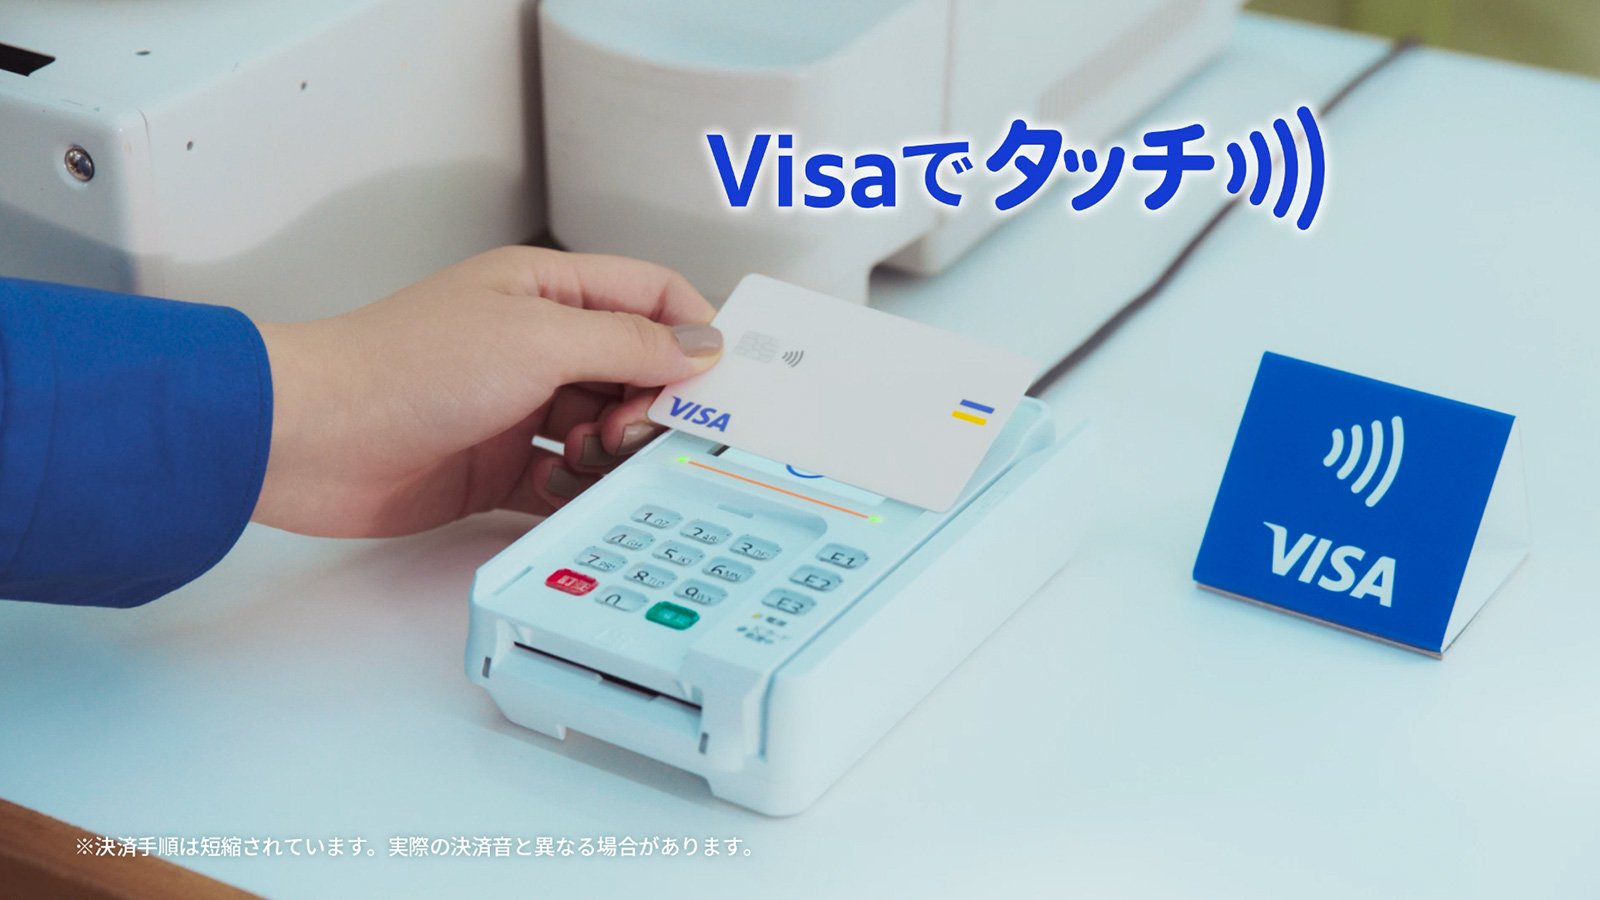
【2026年最新】大手コンビニ別Visaタッチ決済&クレジットカード決済手順
主要コンビニ各社ではレジ端末の刷新が進み、支払いの操作ステップにチェーンごとの個性が見られます。スムーズな支払いを実現するために、セブン-イレブン、ローソン、ファミリーマートの3大チェーンにおける最新の決済動向を整理しました。
| チェーン名 | 店員への伝え方・操作手順 | サイン・暗証番号不要上限 | 編集部の見解・利便性評価 |
|---|---|---|---|
| セブン-イレブン | 店員に伝える必要なし。客側画面で「クレジットカード」を選択し、リーダーにタッチまたは挿入。 | 10,000円以下(10,001円以上はサインまたは暗証番号が必要) | お会計セルフレジの導入が進んでおり、対面でのストレスが最も少ない。 |
| ローソン | 「クレジットで」と伝え、店員がキーを押した後に端末が青く点滅したらタッチまたは挿入。 | 10,000円以下(10,001円以上は端末の暗証番号入力が必要) | 端末の反応速度が早く、リーダーの液晶画面案内が明快でタッチ位置に迷いにくい。 |
| ファミリーマート | 「クレジットカードで」と伝える。セルフレジでは画面で「クレジット」を選択してタッチ。 | 10,000円以下(10,001円以上は暗証番号またはサインが必要) | マルチ決済端末が外付けされている店舗が多く、カードをかざす位置の視認性が高い。 |
各チェーンの操作性を比較すると、セブン-イレブンでは「セミセルフレジ」方式が定着しており、店員に支払い方法を口頭で宣言する必要がそもそもありません。商品をスキャンしてもらった後、手元のディスプレイで「クレジットカード」のボタンを自ら押し、端末が光ったらカードやスマートフォンをリーダーにかざすだけで決済が完了します。
一方、ローソンやファミリーマートの有人レジでは、店員がレジ側で「クレジット」のキーを押下して初めて客側の端末が決済待機状態になります。店員がキーを押す前にカードを端末にかざしてもエラー音が鳴るだけなので、店員の操作完了(端末のランプ点灯や画面の案内)を待ってからカードをかざすのがスムーズな会計の鉄則です。
スマホをかざすだけ!Apple Pay・Googleウォレットの設定と還元最大化
物理的なプラスチックカードを財布から取り出す動作すら省略できるのが、スマートフォンを用いたタッチ決済です。iPhoneユーザーであればApple Pay、AndroidユーザーであればGoogleウォレットにVisaブランドのカードを登録することで、スマートフォンの認証機能(Face ID、Touch ID、指紋認証)と連動した安全な決済が実現します。
設定手順は極めてシンプルです。iPhoneの場合は「ウォレット」アプリを開き、画面右上の「+」マークからカード情報をカメラで読み取るか手動で入力し、SMSやカード会社アプリでの本人認証を完了させます。Androidの場合は「Googleウォレット」アプリから「使いたいカードを追加」を選択し、同様に登録を完了させるだけです。登録が完了すると、端末内に「Visaのタッチ決済」として機能するトークンが生成されます。
特筆すべきは、クレジットカード各社が打ち出すポイント還元プログラムの存在です。特に三井住友カード(NL)などを筆頭とする対象カードでは、対象のコンビニエンスストアにおいてプラスチックカード現物を差し込んで支払うと通常のポイント還元(0.5%など)にとどまる一方、スマートフォンのVisaタッチ決済を利用することで最大7%水準のポイント還元が適用されるキャンペーンや常設プログラムが広く普及しています。
注意すべき盲点として、同じスマートフォン決済であっても「iD(アイディ)」経由で決済してしまうと、この高還元枠の対象外となるケースが多発しています。Apple Pay起動時にメインカード画面で「Visaのタッチ決済マーク」がリーダーにしっかり反応していることを確認し、店員にはあくまで「クレジットで」と伝えることが、ポイントの取りこぼしを防ぐ不可欠なテクニックです。

【実態検証】暗証番号・サイン不要の上限額と使えないときの原因&対処法
Visaのタッチ決済は「スピーディーで手軽」という最大の利点を持つ反面、一定の利用制限が厳格に設けられています。その最たるものが、暗証番号やサインが不要となる上限金額の壁です。
大手コンビニエンスストア各社におけるVisaタッチ決済の暗証番号・サイン不要上限額は、原則として1回あたり10,000円(税込)に設定されています。お弁当や飲料、日用品など日常的な買い物であれば1万円を超えるケースは稀ですが、高額な酒類、ゲーム機本体、まとまったギフトの購入などで会計が10,001円を超えた場合、タッチ決済を試みてもエラーが発生するか、あるいは端末側で4桁の暗証番号入力を求められます。端末の仕様によっては「ICチップ付きカードを端末下部のスロットに差し込んでください」と誘導されるケースもあります。
また、上限金額に達していないにもかかわらずレジでVisaが弾かれてしまう場合、現場では以下のトラブル要因が頻発しています。
① カード自体がタッチ決済に非対応:カード表面または裏面に「電波マーク(扇形の4本線)」が印字されていない古い発行カードは、リーダーにかざしても反応しません。この場合は端末の差し込み口にカードを挿入して暗証番号を入力する必要があります。
② タッチの時間が短すぎる・位置がずれている:リーダーの読み取り部分にカードやスマホをかざす際、ピッと決済音が鳴る前に手を離してしまうと読み取りエラーが発生します。端末の読み取りアンテナ中央にしっかりと1〜2秒静止させる感覚が求められます。
③ プリペイド残高や限度額の不足:デビットカードやプリペイドカードを登録している場合、口座残高が1円でも不足していれば決済は成立しません。また、クレジットカードの一時的な不正利用検知システムが作動してロックがかかっている可能性も考えられます。
一般に知られていない盲点とVプリカのコンビニ購入・使い方
Visaとコンビニの関わりを語る上で、多くの初心者が混同しがちなのが「Vプリカ」をはじめとするVisaプリペイドカードの扱いです。ネット上の知恵袋やSNS上では、「コンビニで買ったVプリカをレジの買い物で出したら断られた」という相談が後を絶ちません。
Vプリカは、インターネット上のVisa加盟店でのみ利用できる「ネット専用のバーチャルプリペイドカード」です。コンビニ店内のマルチコピー機やPOSAカード売り場で購入し、発行されたコードを会員サイトに入力してカード番号を発行する仕組みとなっています。物理的なプラスチックカードが存在しない、あるいは磁気ストライプが機能しないタイプであるため、Vプリカをコンビニの店頭レジでの支払いに直接使うことはできません。
実店舗のコンビニでも使えるプリペイド型Visaを利用したい場合は、「Visaプリペ」や「Kyash」のように実店舗決済に対応した物理カードを発行するか、それらをApple Pay・Googleウォレットに紐づけてバーチャル決済を行う必要があります。コンビニ店頭で売られているカード型金券の性質を正しく理解しておかないと、無用な出費やトラブルにつながるため注意が必要です。

【プロの結論】キャッシュレス時代における行動経済学とスマートな決済戦略
レジにおける店員と利用者のやり取りを観察すると、わずか数秒のコミュニケーションの齟齬が、双方に精神的負荷(フリクション)をもたらしていることが分かります。店員側は「後ろに並ぶ客を待たせてはならない」というプレッシャーを抱え、客側は「操作に手間取って迷惑をかけたくない」という焦りを感じています。この心理的ストレスを根本から排除する手段が、仕組みの正しい理解です。
▼ コンビニでのVisaタッチ決済が向いている人: 毎日の買い物で小銭の出し入れを減らし、時間を節約したい人。スマートフォンの生体認証を使いこなし、三井住友カード等の高還元率プログラムによって年間数千円〜数万円単位のポイント獲得を目指す人。セルフレジを抵抗なく操作できる人。
▼ 現状のVisaタッチ決済に慎重になるべき人: カードの暗証番号を完全に忘れてしまっている人(1万円超の会計時に立ち往生するリスク)。スマホの充電管理が苦手で、バッテリー切れを頻繁に起こす人。また、自身のカードがタッチ決済に対応しているか把握できておらず、レジ前で迷いがちな人は、まずカード表面の電波マークを確認することから始めるべきです。
決済テクノロジーがどれほど高度化しても、最終的な決済インターフェースは「端末と人間」の接点に集約されます。正しい知識と一言の適切な伝え方を身につけることこそが、最もスマートで無駄のないキャッシュレス生活を送るための防衛策です。
【ビザ コンビニ 使い方】に関するよくある質問(FAQ)
Q1:コンビニのレジでVisaのタッチ決済を使いたいとき、店員には具体的に何と言えば伝わりますか?
A1:「クレジットカードで」または「クレジットのタッチで」と伝えるのが最も確実です。「Visaで」と伝えると、店員側のレジ画面に「Visa」という独立ボタンがないため、iDや差し込み決済と混同されてレジ操作が滞る原因になります。
Q2:Visaのタッチ決済はいくらまでならサインや暗証番号なしで支払えますか?
A2:セブン-イレブン、ローソン、ファミリーマートなどの主要コンビニ各社では、原則として「1回あたり10,000円(税込)以下」の支払いがサイン・暗証番号不要の対象となります。10,001円以上のお買い物では、暗証番号の入力やサイン、あるいはカードを差し込んでの決済が必要になります。
Q3:スマホのVisaタッチ決済で支払ったのにポイント還元率が上がっていません。何が原因ですか?
A3:スマートフォンの「iD」として決済されてしまった可能性が考えられます。三井住友カードなどの対象店舗高還元プログラムは、「Visaのタッチ決済」として処理された場合のみ適用されるケースが一般的です。支払いの際は店員に「iDで」とは絶対に言わず、「クレジットカードで」と伝え、端末のVisaタッチ読み取り部にスマホをかざすようにしてください。
Q4:コンビニで売っている「Vプリカ」は、そのコンビニのレジでの買い物に使えますか?
A4:使えません。コンビニで購入できるVプリカは「インターネット上のVisa加盟店専用」のバーチャルカードです。コンビニ店頭のレジで直接かざしたり差し込んだりして買い物に使うことはできないため、購入時には用途を必ず確認してください。
まとめ:迷わずスマートにVisaをコンビニで使いこなすために
コンビニエンスストアにおけるVisa決済は、正しい知識と少しのコツさえ押さえれば、最もスピーディーで利便性の高い支払い手段となります。「レジでは『クレジットカードで』と伝える」「1万円以下ならサイン不要」「スマホタッチ決済を駆使して還元率を底上げする」という3つの原則を頭に入れておくだけで、日々のレジ前での不安や迷いは完全に解消されます。進化したキャッシュレスインフラを味方につけ、快適でストレスフリーな買い物を実現しましょう。 (出典: ビザ コンビニ 使い方(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
